

导读: 建行数字钱包开通流程站在网点柜员的视角,面对客户询问数字人民币体验,核心在于厘清“建行App内嵌钱包”与“独立应用”的区别。目前建行主要提供钱包管理入口,而非独立的数字货币发行端。许多市民误以为银行直接发行货币,实际上银行承担的是运营机构角色,负责开立个人钱包并完成身份核验。...
建行数字钱包开通流程
站在网点柜员的视角,面对客户询问数字人民币体验,核心在于厘清“建行App内嵌钱包”与“独立应用”的区别。目前建行主要提供钱包管理入口,而非独立的数字货币发行端。许多市民误以为银行直接发行货币,实际上银行承担的是运营机构角色,负责开立个人钱包并完成身份核验。
在操作流程上,用户无需下载全新软件。打开中国建设银行手机银行首页,顶部菜单栏通常设有“数字人民币”专区,点击进入后选择“开通钱包”。系统会引导用户进行人脸识别与身份证绑定,这是确保资产安全性的关键环节。对于老年客户建设银行数字货币金融,我们常建议由子女协助完成首次激活,简化生物识别步骤,降低使用门槛。
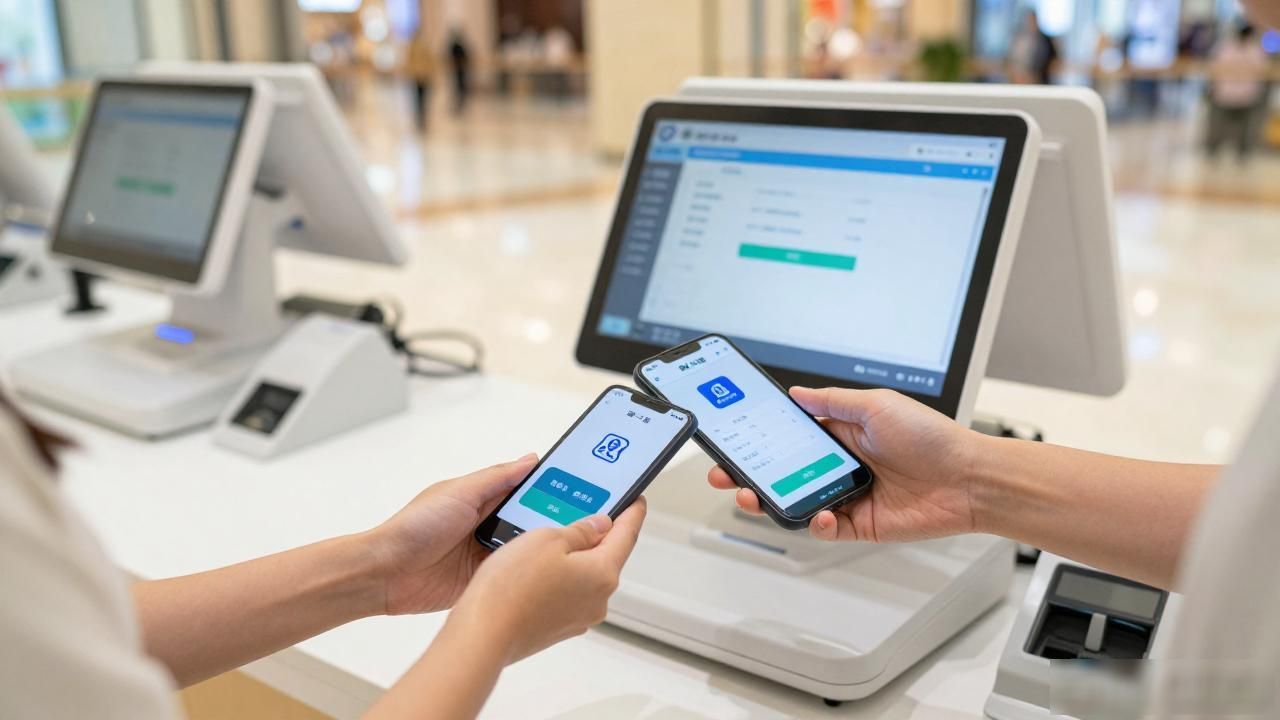
开通成功后,钱包支持“碰一碰”支付功能。线下消费时建行数字钱包开通流程,只需两部手机靠近即可完成转账,无需输入密码或联网验证,断网环境也能使用。这种技术特性在商场收银台、菜市场等高频场景中优势明显,支付效率极高。同时,钱包内余额享受与普通活期存款相同的计息政策,资金流动性未因数字化而受损。
日常使用界面直观,转账记录清晰展示交易对方尾号与时间戳。若发生误转,凭借完整交易流水,银行客服可协助追踪资金流向。相比现金丢失无法追回的特性,数字货币的可追溯性为个人财产安全提供了更强保障。
针对商家端,建行也在推进收款码升级。小微商户申请聚合支付码后,数字货币交易免手续费,降低了经营成本。作为服务方,我们持续优化适老化界面,放大字体图标,确保数字金融红利能覆盖更广泛群体,让技术真正服务于生活细节。
转载请注明出处:imtoken官网,如有疑问,请联系()。
本文地址:https://hbdzyy.com/imgw/8137.html